Как уменьшить патент на страховые взносы в 2026 году
Предприниматели на патенте вправе снизить его стоимость на сумму перечисленных страховых взносов — за себя или за персонал. Разбираемся в порядке действий и особенностях заполнения уведомления.
Обязательные платежи предпринимателя
Любой ИП обязан перечислять страховые взносы независимо от наличия работников. Эти средства формируют бюджет пенсионной системы, соцстраха и здравоохранения.
Когда у предпринимателя нет штата, отчисления никто за него не делает — он сам выступает и плательщиком, и объектом страхования.
В 2026 году установлен фиксированный платёж 57 390 ₽. Год назад он составлял 53 658 ₽, в 2027-м вырастет до 61 154 ₽ — индексация происходит ежегодно согласно ст. 430 НК РФ.
Крайний срок — 28 декабря. Как именно распределить платежи внутри года, решает сам ИП: можно внести всю сумму разом или разбить на равные ежемесячные доли.
Отсутствие выручки или временная приостановка бизнеса не отменяют обязанность заплатить. Даже при нулевом доходе взнос за 2026 год составит 57 390 ₽.
Сверх фиксированной части предприниматели доплачивают 1% с дохода, превышающего 300 000 ₽. Для патента базой служит потенциальный доход, от которого рассчитана стоимость разрешения.
Пример: патент обошёлся в 30 000 ₽ при ставке 6%. Потенциальный доход: 30 000 / 0,06 = 500 000 ₽. Превышение над порогом: 500 000 − 300 000 = 200 000 ₽. Дополнительный взнос: 200 000 × 1% = 2000 ₽.
Этот платёж перечисляют до 1 июля следующего года. За 2026-й — не позднее 01.07.2027.
Если у ИП есть наёмные работники или исполнители по договорам ГПХ (кроме самозанятых и других ИП), он платит взносы и за них.
Базовый тариф — 30% от начисленной зарплаты. Для отдельных видов деятельности применяются пониженные ставки, при опасных условиях труда — повышенные.
Пример: начислено сотруднику 100 000 ₽, значит, в бюджет уйдёт ещё 30 000 ₽.
Взносы за персонал перечисляют ежемесячно до 28-го числа месяца, следующего за расчётным. За январь — до 28 февраля, и так далее.
Когда платить за патент
Налог на ПСН — это цена разрешения заниматься выбранным видом деятельности. Её определяют как 6% от потенциально возможного дохода, который зависит от числа работников, площади торговой точки и других параметров.
Патент оформляют на срок от одного до двенадцати месяцев. Порядок оплаты привязан к длительности действия. Разрешение на срок до полугода оплачивают целиком до его истечения. Например, патент на январь–июнь нужно оплатить до 30 июня.
При сроке от шести месяцев до года платёж делят на два этапа: первую треть — в первые 90 дней, остальные две трети — до завершения срока.
Пример: годовой патент с 1 января требует внести треть до 1 апреля, а оставшуюся часть — до 28 декабря.
Механизм снижения стоимости патента
Уплаченные взносы за себя и персонал позволяют снизить налог на ПСН:
Без работников — до нуля. Допустим, вы работаете один и платите взнос 57 390 ₽. Патент стоит 37 000 ₽. Налог можно полностью зачесть, платить не придётся.
Другая ситуация: патент 70 000 ₽. Зачитываете взнос и доплачиваете разницу: 70 000 − 57 390 = 12 610 ₽.
С работниками — не более половины. Учитываются взносы и за себя, и за штат. Допустим, фиксированный взнос 57 390 ₽, за сотрудников перечислили 172 000 ₽.
Патент стоит 112 000 ₽. Взносов заплатили больше, но списать разрешено лишь 56 000 ₽ (50%). Остальное вносите в обычном порядке.
Важно: засчитывают только взносы за работников, занятых в патентной деятельности. При совмещении патента с УСН взносы за сотрудников, работающих на упрощёнке, не учитываются. Если сотрудники задействованы в обеих системах, взносы распределяют пропорционально выручке.
Нюансы зачёта:
Фиксированный взнос можно учесть до фактической уплаты. Например, уменьшить треть стоимости патента к 30 марта, а деньги перечислить только осенью.
Дополнительный взнос платят на следующий год, поэтому ИП сам решает, к какому периоду его отнести. Взнос за 2026 год (срок до 01.07.2027) можно зачесть при расчёте патента как за 2027-й, так и за 2026-й.
Взносы за персонал учитывают только после реальной оплаты.
Чтобы воспользоваться правом на уменьшение, подайте в инспекцию по месту регистрации патента заявление по форме КНД 1112021. Форма утверждена приказом ФНС от 26.03.2021 № ЕД-7-3/218@.
30 дней Эльбы в подарок
Оцените все возможности онлайн-бухгалтерии бесплатно
Попробовать
Пример: ИП без работников купил годовой патент с 1 января за 68 450 ₽. Первый платёж (треть) — 22 588,5 ₽ до 30 марта, остаток — 45 861,5 ₽ до конца года.
До 30 марта ИП направляет уведомление о зачёте взносов.
Первый платёж полностью покрывается взносом, ведь 57 390 ₽ больше 22 588,5 ₽.
К концу года останется внести: 68 450 − 57 390 = 11 060 ₽.
Плюс предприниматель заплатит дополнительный взнос 8408 ₽. Его тоже можно зачесть. Тогда итоговый платёж: 11 060 − 8408 = 2652 ₽.
Если у ИП есть персонал, алгоритм тот же, но списать можно максимум половину стоимости.
Если уведомление не успели подать вовремя и уже внесли патент частично или целиком, деньги всё равно можно вернуть.
Подайте уведомление с указанием суммы взносов. После проверки налоговая зачислит переплату на единый налоговый счёт (ЕНС). Оттуда средства либо останутся в счёт будущих платежей, либо их можно перевести на расчётный счёт.
Возвращаясь к примеру выше: ИП внёс 22 588,5 ₽, потом направил уведомление. Налоговая вернула на ЕНС 22 588,5 ₽. Предприниматель оставил их на балансе, и 28 декабря автоматически спишется только 2652 ₽.
Уведомлений можно подавать сколько угодно, пока вся сумма взносов не израсходуется. Например, оформили двухмесячный патент за 10 000 ₽ — зачли взнос. Затем взяли ещё один на три месяца за 15 000 ₽ — снова подали уведомление.
Заполнение уведомления
Форма КНД 1112021 состоит из трёх листов. Можно заполнить на компьютере, распечатать и сдать лично либо отправить почтой. Удобнее всего подать через личный кабинет налогоплательщика, но потребуется электронная подпись.
Титульный лист: ИНН, ФИО, код инспекции, отчётный год, число листов. Внизу слева — подтверждение достоверности сведений. Если документ сдаёт представитель, понадобится нотариальная доверенность.
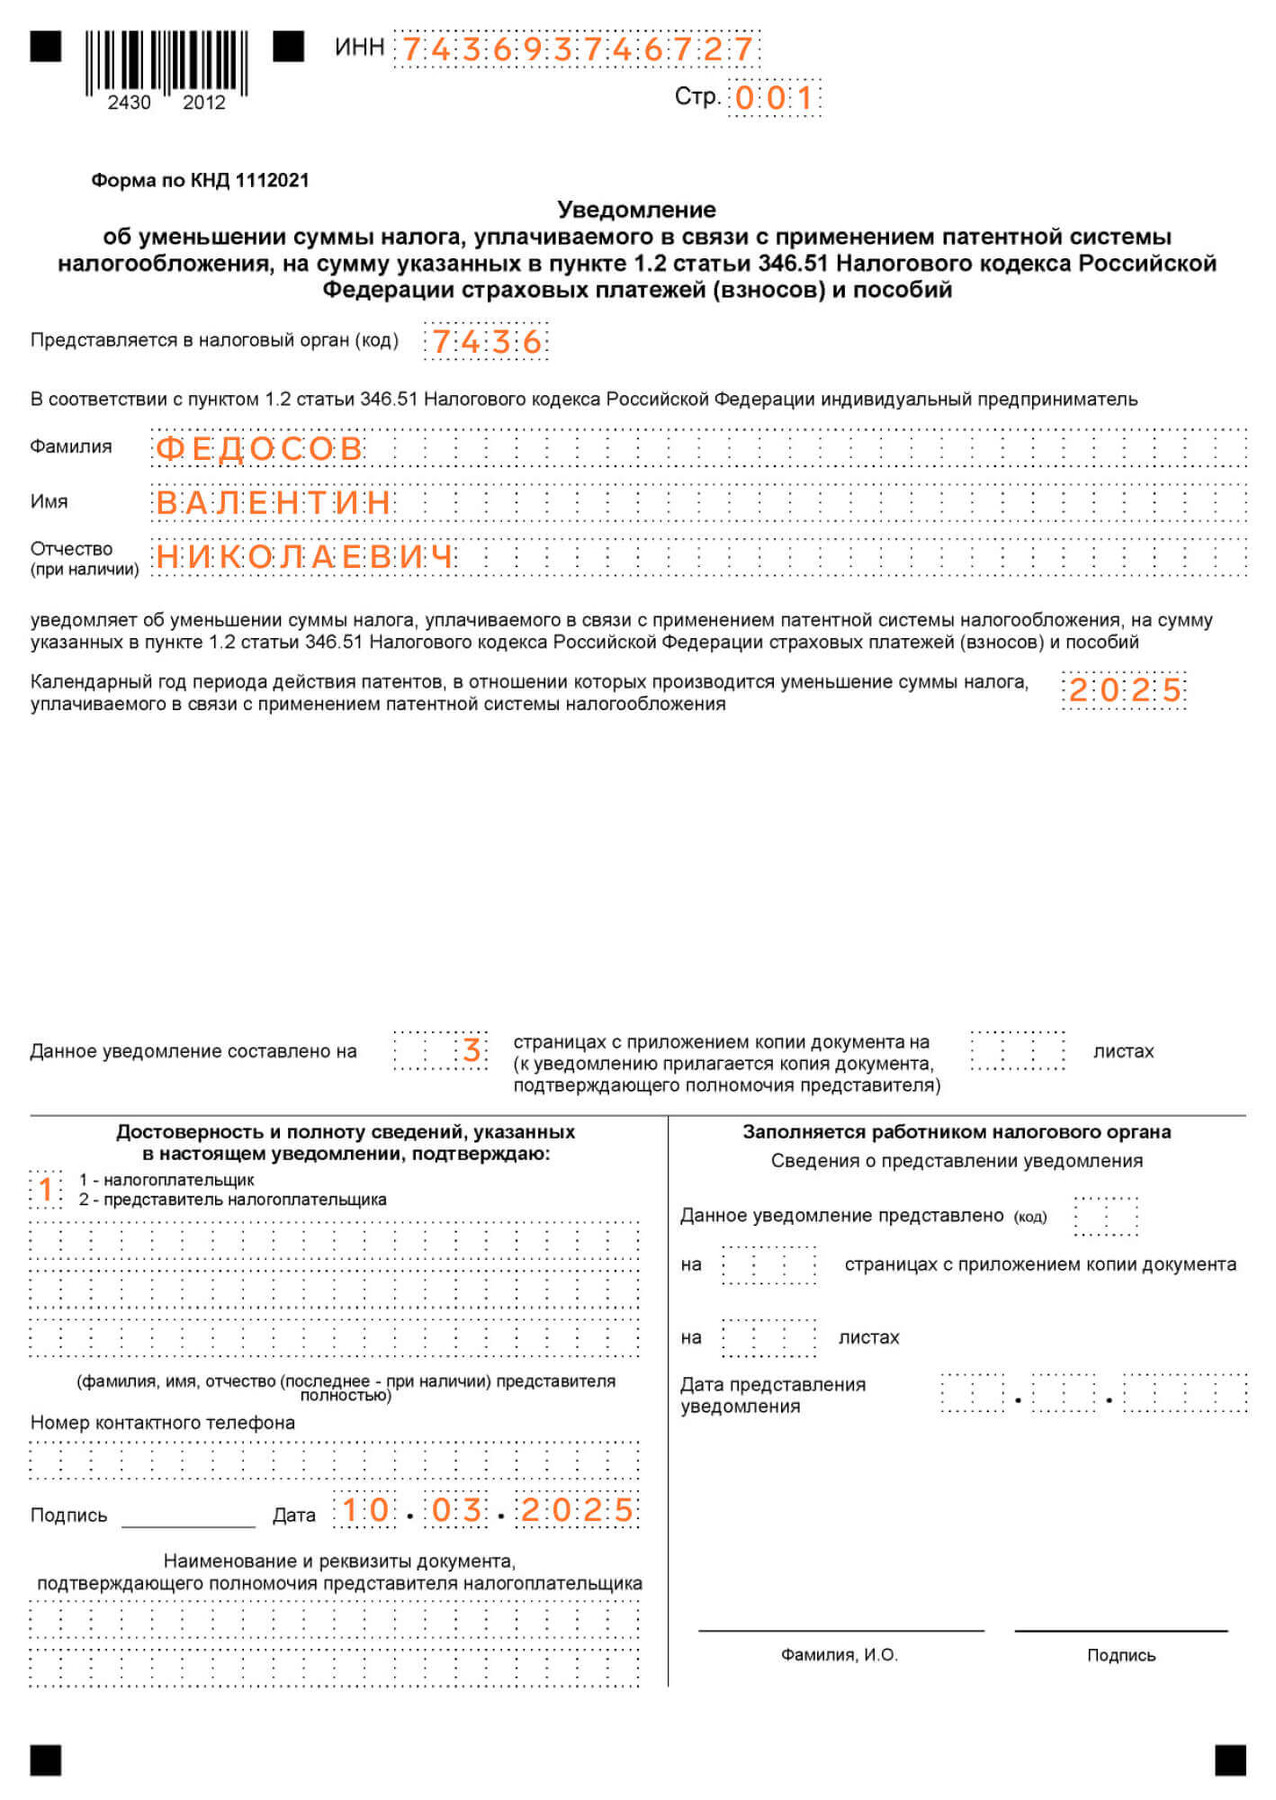
010 — номер патента.
020 и 025 — даты начала и окончания его действия.
030 — признак налогоплательщика. Ставьте «1», если выплачиваете вознаграждения работникам или исполнителям ГПХ. Работаете один — ставьте «2».
040 — полная стоимость патента к уплате.
050 — сумма взносов, на которую снижаете налог по данному патенту.
060 — сумма взносов, которую уже зачли в счёт других патентов.
Если патентов несколько, заполните дополнительные листы А — на каждом поместятся данные по двум патентам.
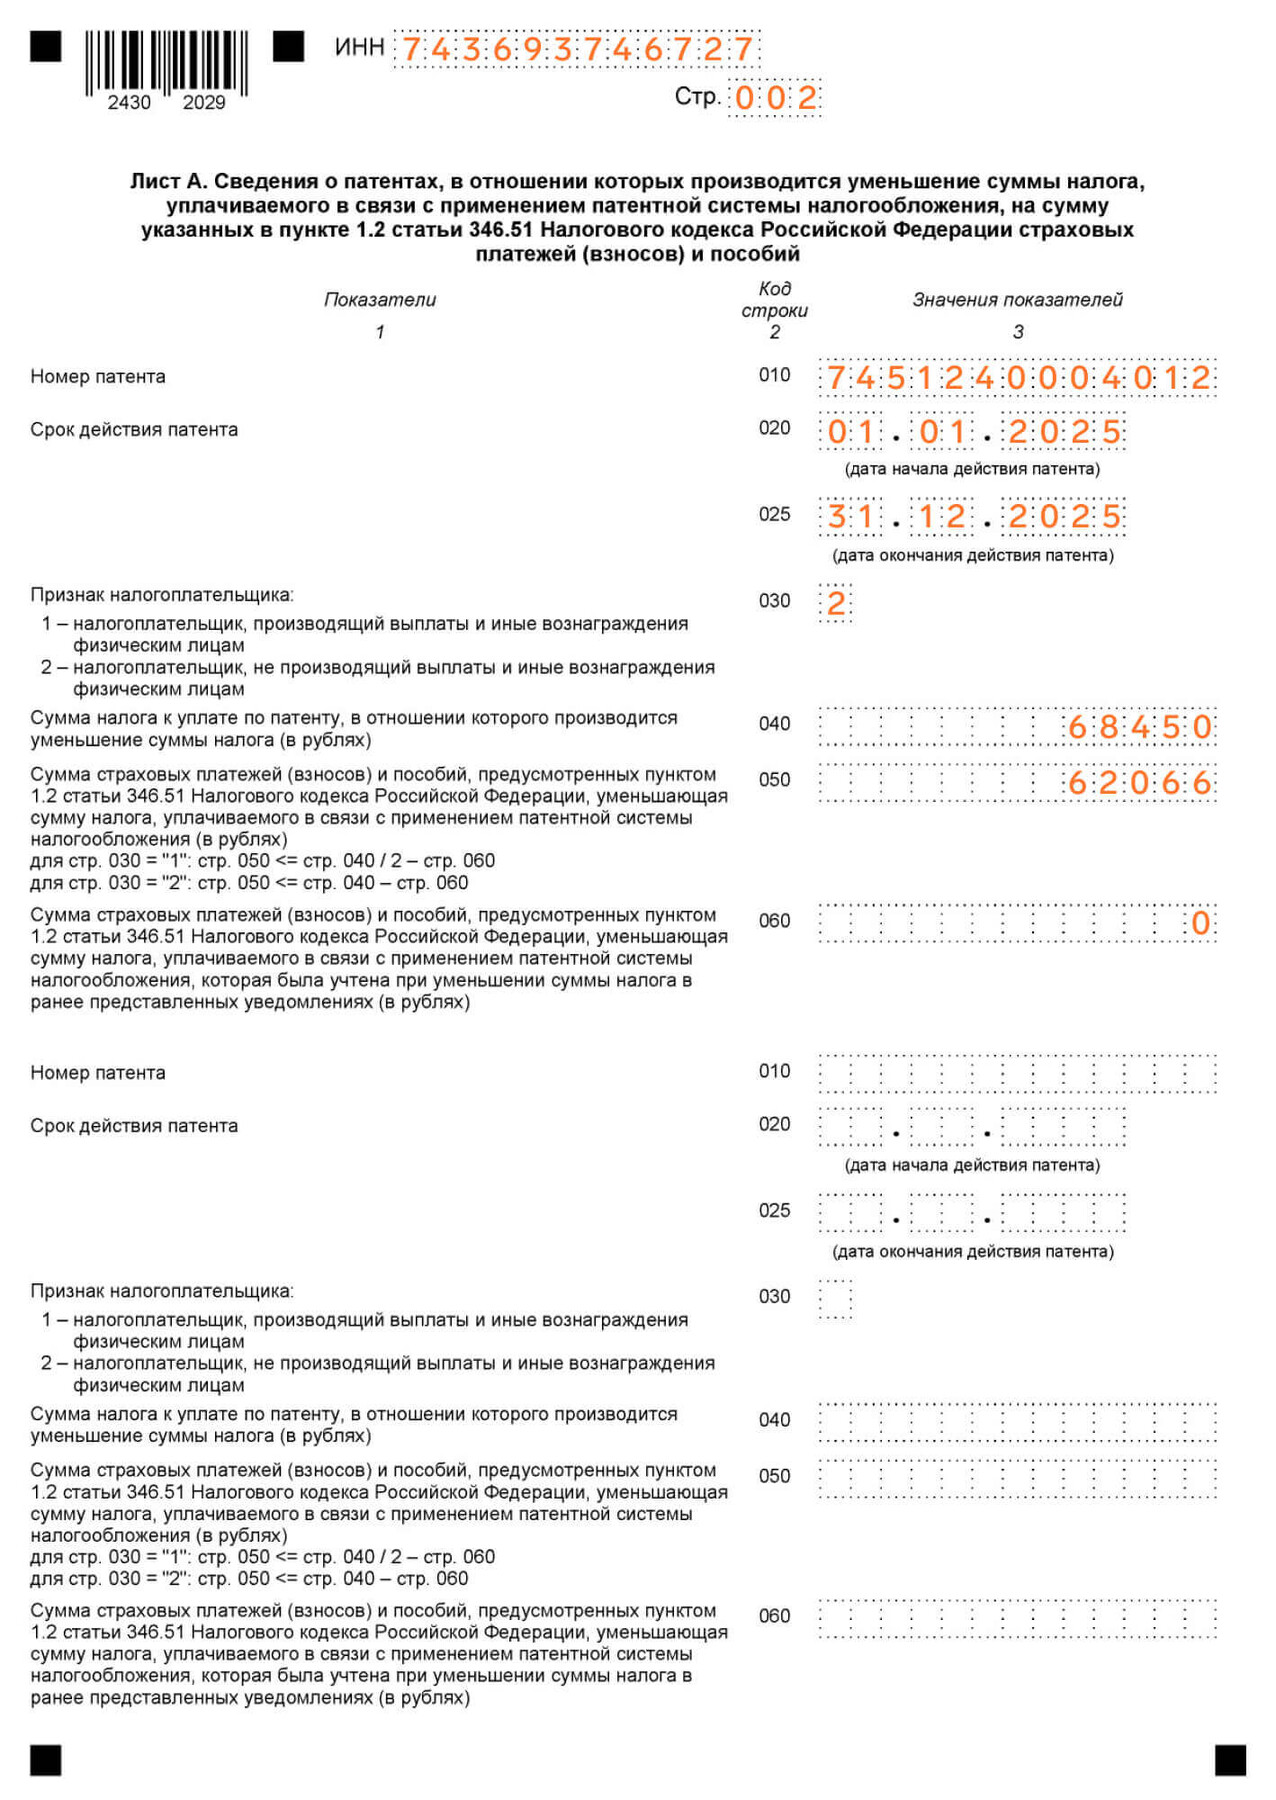
110 — общая сумма взносов и пособий, уплаченных за период. Для ИП без работников это фиксированный и дополнительный взносы.
120 — сумма взносов, которую можно зачесть в счёт патента. Если работаете один и взносов больше, чем стоит патент, укажите стоимость патента.
130 — сумма взносов, уже зачтённых по всем патентам в текущем периоде (сумма строк 050 из всех листов А).
140 — остаток взносов после зачёта.
Коротко
ИП платят два вида взносов за себя: фиксированный (57 390 ₽ в 2026 году) и дополнительный — 1% с дохода сверх 300 000 ₽. При найме сотрудников или подрядчиков по ГПХ (кроме ИП и самозанятых) возникает обязанность платить взносы и за них.
Предприниматели без персонала вправе снизить патент на взносы до 100%, с персоналом — до 50%.
Для зачёта подают в инспекцию по месту действия патента уведомление по форме КНД 1112021, утверждённой приказом ФНС от 26.03.2021 № ЕД-7-3/218@.
Уведомление можно подать и после оплаты патента — налоговая вернёт переплату на ЕНС.
