Книга учёта доходов для ИП на патенте: как вести и зачем
Патентная система удобна: декларацию сдавать не нужно, сумма налога известна заранее. Тем не менее одна обязанность у ИП остаётся — фиксировать все поступления от бизнеса в книге учёта доходов. Без неё можно получить штраф.
Для чего нужна книга учёта доходов
Книга учёта доходов (КУД) — единственный налоговый регистр, который ведут ИП на патенте. В неё записывают все доходы от предпринимательской деятельности в хронологическом порядке.
Сам налог на патенте не зависит от фактических поступлений — его считают исходя из потенциального дохода, который устанавливают региональные власти. Книга нужна для другого: чтобы отслеживать, не вышли ли вы за разрешённый годовой лимит. Работать на патенте можно, пока доходы за год не превысили 20 млн ₽.
Как считать доходы, если совмещаете режимы
Патент не существует сам по себе — к нему всегда идёт основная система налогообложения: ОСН, УСН или ЕСХН. При превышении лимита предприниматель теряет право на патент и обязан пересчитать налоги по основному режиму.
Если вы совмещаете патент с упрощёнкой, доходы по обоим режимам нужно суммировать и сравнивать с порогом в 20 млн ₽.
Например, ИП за девять месяцев заработал на УСН 20 млн ₽, а на патенте — ещё 5 млн ₽. Суммарный доход составил 25 млн ₽, а значит, право на ПСН утрачено и налог придётся пересчитать по правилам упрощёнки, хотя по патентному направлению лимит не был нарушен.
При совмещении патента с ОСН или ЕСХН доходы разных режимов не складываются. Тот же ИП с доходами 20 млн ₽ на ОСН и 5 млн ₽ на патенте сохраняет право применять ПСН, поскольку патентные поступления не превышают 20 млн ₽.
Если у вас несколько патентов в одном году, доходы по ним суммируются между собой. Например, ИП с января по июнь заработал на первом патенте 12 млн ₽, а с июля по сентябрь на втором — 7 млн ₽. Для проверки лимита учитываются оба патента: итого 19 млн ₽.
Бланк книги
Форма книги учёта доходов и порядок её заполнения утверждены Приказом ФНС России от 07.11.2023 № ЕА-7-3/816@. Документ состоит из двух частей: титульного листа и раздела «Доходы».
Как правильно оформить книгу
Книгу можно заполнять в электронном виде, а затем распечатать, пронумеровать, прошнуровать и заверить подписью и при наличии — печатью. Если предпочитаете бумажный вариант, сначала сшейте и заверьте книгу, и только потом вносите записи.
Налоговый период по патенту равен сроку его действия, поэтому на каждый патент заводят отдельную книгу. Взяли патент с 1 января по 30 июня — ведёте книгу именно в этих датах. Исключение: если в одном периоде у вас несколько патентов по разным видам деятельности, все их можно объединить в одной книге.
Если допустили ошибку при заполнении, зачеркните неверную запись, внесите правильную, поставьте дату исправления и подпись.
Как отражать поступления
Каждый приход денег — в кассу или на расчётный счёт — записывайте в книгу по дате фактического получения. Расходы на патенте не отслеживаются и в книгу не вносятся.
Авансы тоже включайте в книгу. Но если предоплата поступила до начала действия патента, её туда не пишите — такую сумму нужно учесть на том режиме, который действовал в момент получения денег.
Бывает и обратная ситуация: покупатель расплатился картой в последние дни патента, а банк зачислил деньги уже после окончания его срока. В этом случае поступление в книгу по патенту не попадает — оно отражается в учёте на другом режиме.
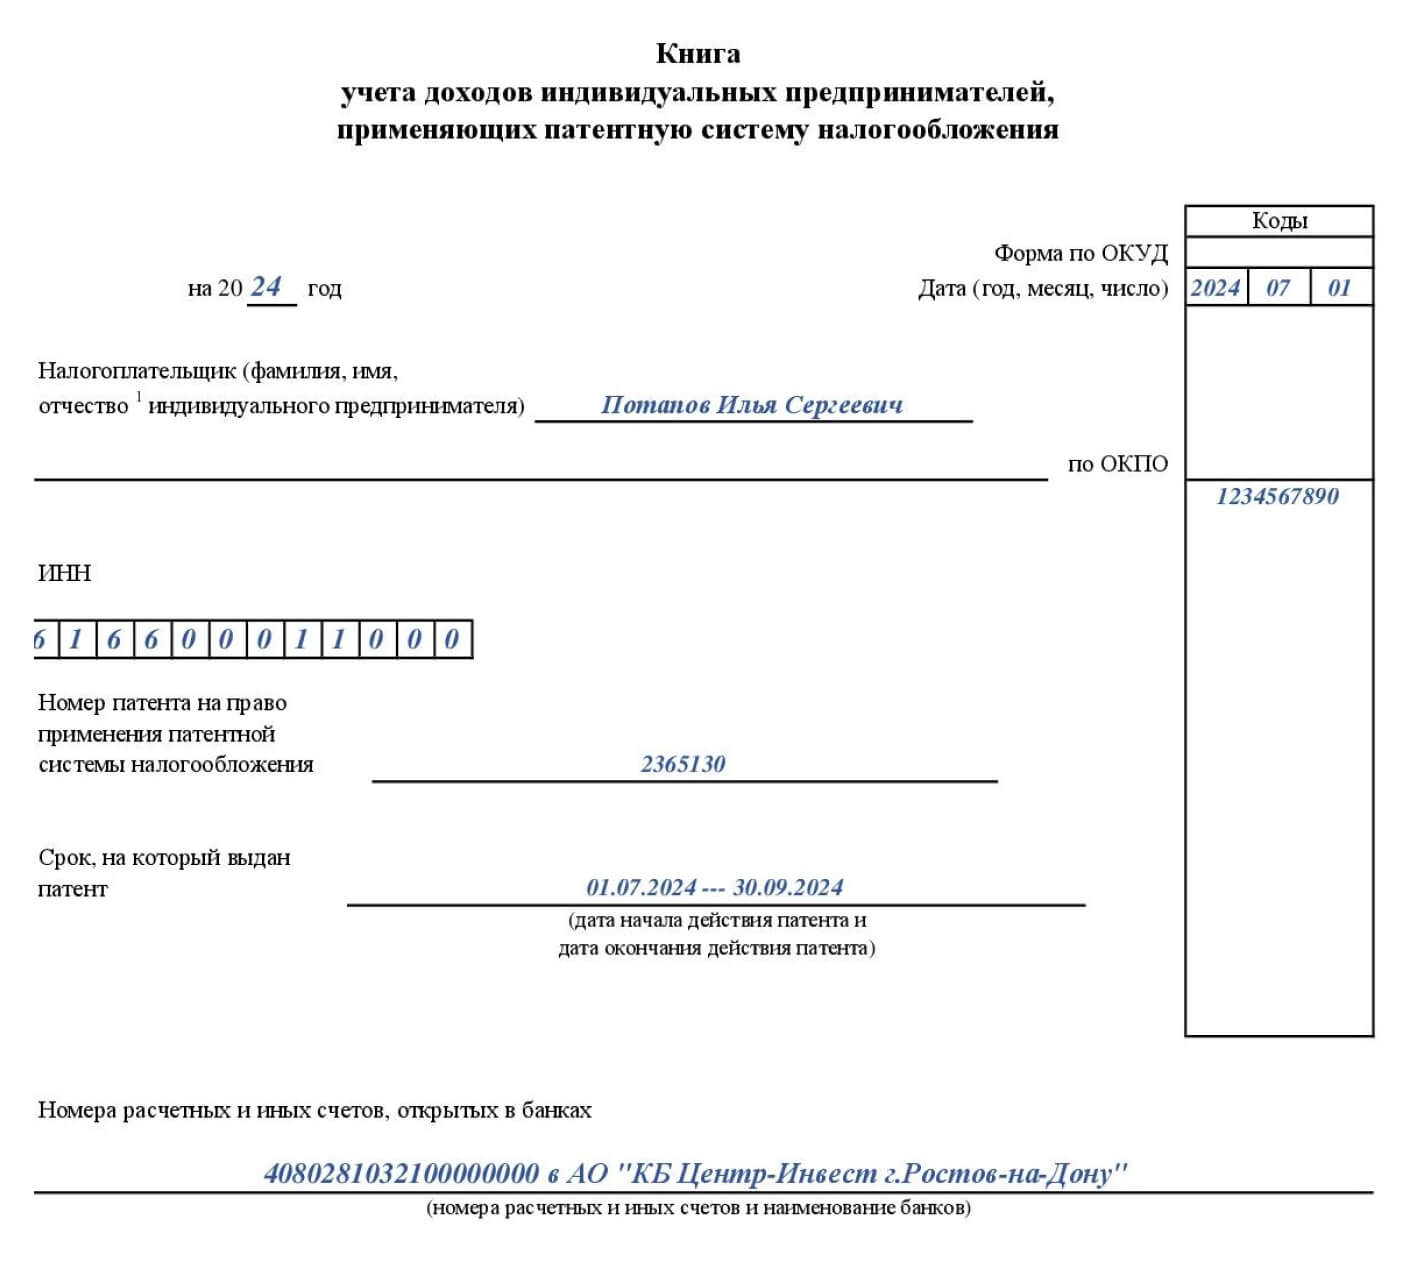
Образец заполнения
Титульный лист содержит реквизиты предпринимателя и сведения о полученном патенте.
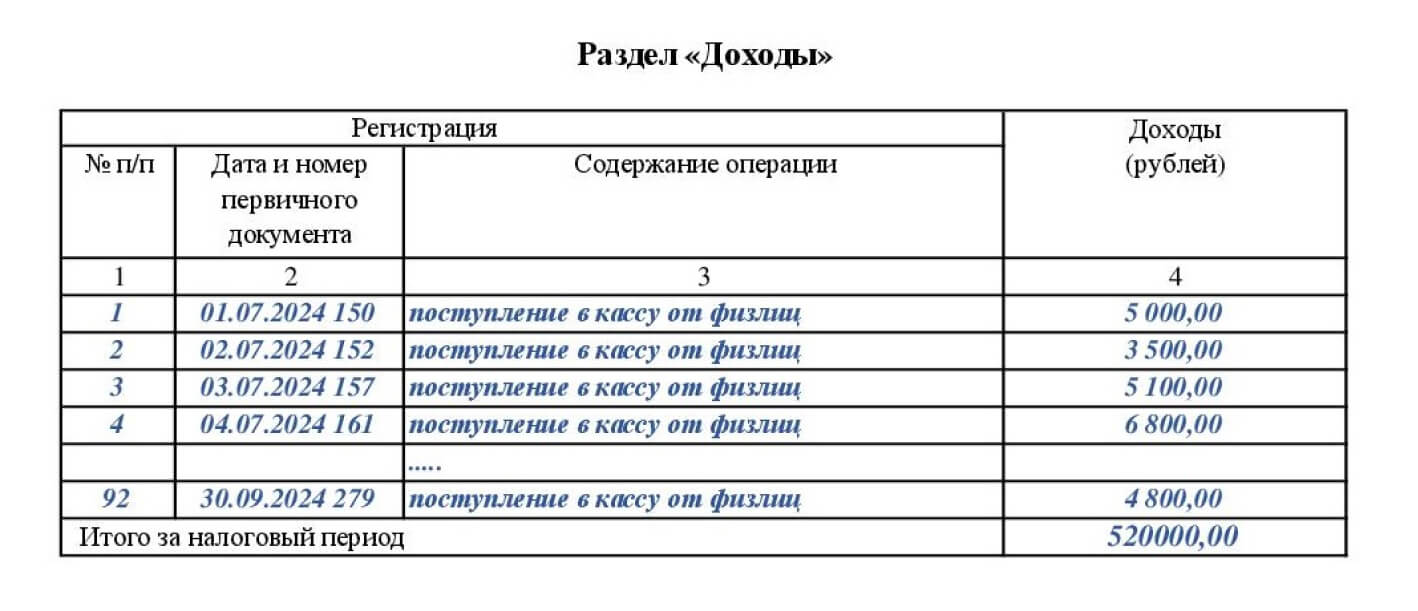
В разделе «Доходы» фиксируйте все поступления в хронологическом порядке по дате прихода денег в кассу или на расчётный счёт.
Нужно ли представлять книгу в налоговую
Сдавать КУД в инспекцию не требуется. После окончания налогового периода храните её в течение пяти лет — она может понадобиться при выездной или камеральной проверке.
Штрафы за отсутствие книги
Если книги нет, подтвердить фактический доход и право на применение патента будет нечем.
По статье 120 НК РФ отсутствие налогового регистра в одном периоде грозит штрафом 10 000 ₽, а если нарушение затронуло несколько периодов — 30 000 ₽.
За непредставление книги по запросу налогового органа в ходе проверки предусмотрен отдельный штраф — 200 ₽ по статье 126 НК РФ.
