Учёт для ИП на УСН в 2026 году: как всё устроено
Работать на упрощённой системе налогообложения удобно, но это не значит, что можно забыть про отчётность. Доходы нужно фиксировать, налог — платить вовремя, а декларацию — сдавать в срок. Разберём, как устроен учёт для ИП на УСН в 2026 году по всем ключевым направлениям.
НДС на упрощёнке в 2026 году
Если ваш доход за 2025 год не перешагнул отметку 20 млн ₽, НДС в 2026 году вам платить не нужно. Причём никаких заявлений подавать не требуется — освобождение действует автоматически.
Превысили 20 млн ₽ по итогам 2025 года? Тогда с января 2026-го обязанность по НДС уже есть. Если лимит будет пройден прямо в течение года, НДС придётся платить с первого числа следующего месяца. Можно воспользоваться пониженными ставками 5 или 7% — без права на вычет входного налога, либо работать по стандартным ставкам 20, 10 или 0% и применять вычеты.
Даже при освобождении от НДС есть исключения: ввоз товаров, обязанности налогового агента или выставленный счёт-фактура с выделенной суммой налога — всё это потребует его уплаты.
Как считать доходы
- Оставаться на УСН в 2026 году можно, пока годовой доход не достиг 490,5 млн ₽. При превышении этого порога право на упрощёнку теряется.
- К доходам относится и выручка от основного бизнеса, и внереализационные поступления — те, что не связаны с продажами напрямую и перечислены в ст. 250 НК РФ.
- Для правильного учёта важно фиксировать каждое поступление, вносить данные в книгу учёта доходов и расходов (КУДиР) и хранить подтверждающие документы: акты, чеки, договоры. Если у вас несколько направлений бизнеса с разными ОКВЭД, поступления по каждому виду деятельности учитываются отдельно.
- Подтверждением доходов служит налоговая декларация, а по запросу ФНС к ней прикладывают КУДиР.
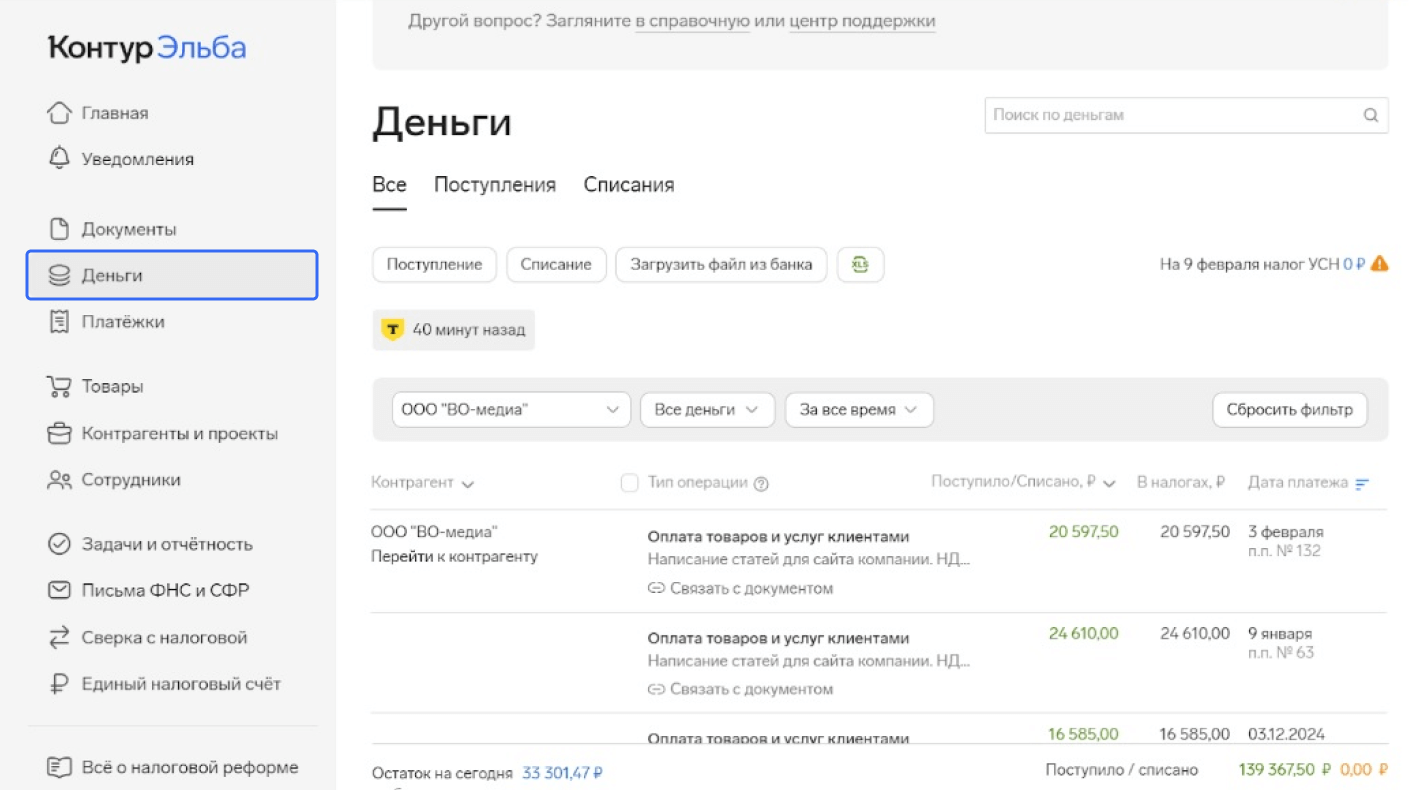
- Вести учёт доходов удобно в Контур.Эльбе: сервис считает налог по УСН на основе данных разделов «Деньги» и «Единый налоговый счёт». Подключите интеграцию с банком и ФНС — и останется только проверять итоговые суммы.
- Поступления по кассе тоже учитываются: в разделе «Деньги» выберите тип «По кассе» и укажите нужные параметры. Ещё проще — настроить интеграцию с онлайн-кассой, тогда отчёт за смену будет поступать автоматически.
Как считать расходы
- На УСН «Доходы» расходы на размер налога не влияют. Другое дело — объект «Доходы минус расходы»: здесь именно из разницы между поступлениями и затратами считается налогооблагаемая база.
- Основной перечень учитываемых расходов закреплён в ст. 346.16 НК РФ: материальные затраты, оплата труда, налог на имущество, используемое в предпринимательстве, расходы на ремонт основных средств, коммунальные и арендные платежи.
- С 2026 года этот список перестал быть закрытым. Помимо расходов из ст. 346.16 НК РФ, теперь можно учитывать и другие затраты, признаваемые при расчёте налога на прибыль по правилам гл. 25 НК РФ.
- Любой расход должен быть экономически обоснован, подтверждён документально и связан с получением дохода. Кассовый метод при этом сохраняется: затраты признаются после фактической оплаты и выполнения условий из ст. 346.17 НК РФ.
- Расходы должны относиться к тому направлению деятельности, которое приносит вам доход. Например, если предприниматель занимается написанием статей по ОКВЭД 73.12, он не сможет заявить в расходы ремонт грузовика — такие затраты не связаны с его бизнесом.
- Каждый платёж должен быть подкреплён первичными документами: актами, счетами-фактурами, накладными. Без них подтвердить реальность расходов не получится.
- Важно соблюдать периодность: расходы учитываются в том периоде, к которому относятся. Арендную плату за 2024 год нельзя отнести к 2026 году.
- Отдельный нюанс — момент признания. Если вы закупаете товары для перепродажи на маркетплейсе, расходы учитываются по мере реализации. Материалы для производства списываются в момент получения и оплаты, а не когда они передаются со склада на производство.
- В Контур.Эльбе расходы учитываются автоматически через интеграцию с банком. Эквайринговые операции тоже обрабатываются автоматически: система определяет банк или платёжного посредника по реквизитам и прибавляет комиссию к сумме платежа.
Возвраты товаров: как отразить в учёте
Порядок работы с возвратами зависит от выбранного объекта налогообложения.
На УСН «Доходы» нужно уменьшить сумму дохода на размер возвращённой выручки кассовым методом. Если при оформлении возврата возникли дополнительные расходы — например, отправка товара почтой или через транспортную компанию, — их тоже вычитают из доходов.
На УСН «Доходы минус расходы» следует зафиксировать факт возврата в первичных документах: составить возвратную накладную, акт сверки или другие документы, подтверждающие перерасчёт с покупателем, и скорректировать как доходную, так и расходную части.
Все операции по возвратам должны быть отражены в КУДиР или в учётном сервисе и подкреплены документами в соответствии с требованиями ст. 314 НК РФ.
Декларация по УСН: заполнение и сдача
Декларация показывает налоговой, что вы правильно рассчитываете и платите налог. В ней отражаются доходы нарастающим итогом за 3, 6, 9 месяцев и за весь год. Форма документа и правила заполнения утверждены приказом ФНС.
Чтобы подготовить декларацию, соберите первичные документы: кассовые чеки, банковские выписки, акты, накладные, платёжные поручения. На УСН «Доходы минус расходы» потребуется подтверждение и по расходной части.
Заполнить бланк можно на сайте ФНС, через личный кабинет ИП на nalog.ru или в бухгалтерском сервисе. Бумажный вариант заполняется синими или чёрными чернилами без исправлений и зачёркиваний.
Сдать декларацию можно несколькими способами: лично в налоговой, заказным письмом с уведомлением, электронно через сервис ФНС или бухгалтерскую платформу.
Крайний срок подачи декларации за 2026 год — 26 апреля 2027 года (25 апреля выпадает на воскресенье).
В Контур.Эльбе откройте раздел «Задачи и отчётность» → «Актуальные задачи». Когда наступит нужное время, появится задача «Заплатить налог и отчитаться по УСН за 2026 год» — сервис сам сформирует декларацию, вам останется её проверить и отправить в ФНС.
Оплата налога по УСН
Авансовые платежи перечисляются на единый налоговый счёт (ЕНС) ежеквартально — не позднее 28-го числа месяца, следующего за отчётным периодом. Если этот день приходится на выходной или праздник, срок переносится на ближайший рабочий день.
Сроки уплаты авансов в 2026 году:
- за первый квартал — не позднее 28 апреля 2026;
- за полугодие — не позднее 28 июля 2026;
- за девять месяцев — не позднее 28 октября 2026;
- за 2026 год в целом — до 28 апреля 2027.
Все платежи по УСН — авансы и итоговый налог — перечисляются в составе единого налогового платежа (ЕНП). Предприниматель зачисляет деньги на ЕНС, а ФНС распределяет их самостоятельно — по налогам, пеням и недоимкам. Платить по нескольким разным реквизитам больше не нужно.
Сформировать платёжку можно вручную по реквизитам с сайта налоговой, через личный кабинет ИП на nalog.ru или через бухгалтерский сервис.
КБК для уплаты в составе ЕНП — 182 01 06 12 01 01 0000 510, получатель — Казначейство России.
До даты уплаты нужно подать уведомление об исчисленных суммах налога. Сроки отправки уведомлений в 2026 году: по авансу за первый квартал — 27 апреля, за полугодие — 27 июля, за девять месяцев — 26 октября. За год уведомление не подаётся — его заменяет декларация.
В уведомлении указываются суммы налогов, которые ФНС спишет в текущем месяце, и коды бюджетной классификации. Если аванс за текущий период оказался меньше аванса за предыдущий, можно указать сумму к уменьшению в 4-й строке — но отрицательная величина не должна превышать авансовый платёж за прошлый период.
КБК для УСН «Доходы» — 182 1 05 01011 01 1000 110. КБК для УСН «Доходы минус расходы» — 182 1 05 01021 01 1000 110. Отдельных кодов для пеней и штрафов больше нет — всё по единому КБК 182 0 10 61201 01 0000 510.
Заплатить через Контур.Эльбу просто: откройте «Актуальные задачи», нажмите на нужный платёж, дайте сервису посчитать сумму, проверьте результат — и сервис сформирует платёжное поручение в ваш банк. Оплатить можно прямо в онлайн-банке или по QR-коду из PDF-версии платёжки.
Если налог нулевой, достаточно зайти в «Актуальные задачи» и нажать «Заплатить налог и отчитаться» — отчёт будет подписан и отправлен.
Как вести КУДиР
- Книга учёта доходов и расходов ведётся на каждый налоговый период. Если ИП зарегистрирован в середине года, период начинается с даты регистрации и заканчивается 31 декабря.
- Вести книгу можно на бумаге — специальные журналы продаются в канцелярских магазинах и на маркетплейсах. На титульном листе указывают налоговый период, год, ИНН предпринимателя и объект налогообложения, затем записывают все операции до конца года.
- Удобнее вести КУДиР в электронном виде: по окончании налогового периода книгу распечатывают, прошивают, нумеруют страницы и хранят у себя. На каждую операцию в книге должны быть подтверждающие документы — платёжные поручения, договоры, накладные, акты.
- В Контур.Эльбе книга формируется автоматически и всегда доступна в разделе «Актуальные задачи» — её можно скачать в любой момент и за любой нужный период.
